Дефицит казны лишит заемщиков в Татарстане привычных кредитов
Дыра федерального бюджета под шесть триллионов запускает обеление экономики. К 2027 году ЦБ отрежет кредитополучателей с серым доходом от ипотеки и автокредитов. Одобрение «со слов» отменят, а лимиты начнут диктовать базы данных ФНС.
Российские банки больше не смогут верить клиентам на слово. К середине 2027 года Центробанк планирует окончательно закрыть лазейку для всех, кто привык приукрашивать свои доходы в анкетах ради одобрения ипотеки или автокредита.
Прощай, «серая зона»?
На XXIII Международном банковском форуме глава Центрального банка Эльвира Набиуллина заявила, что главным и фактически единственным условием для получения финансовых средств станет официально подтвержденный легальный доход заемщика. Времена, когда банковский менеджер одобрял миллионный кредит, взглянув на дорогую иномарку клиента или его выписки по картам, уходят в прошлое.
Официально объясняется все тем, что Центробанк стремится остановить рост закредитованности и защитить банки от невозвратных долгов. Ранее финансовые организации часто использовали свои внутренние методики. Например, если клиент заявлял о зарплате в 30 тысяч рублей, но при этом тратил значительные суммы на машину, путешествия и дебетовую карту, банк мог сделать вывод о наличии достаточных средств и одобрить кредит. Но теперь ЦБ вводит новые правила, которые ограничивают возможности банков в оценке платежеспособности клиентов. И рисовать красивые профили заемщиков, основываясь на косвенных признаках, больше не получится.
При этом нужно понимать, что реформа не обрушится внезапно, ведь регулятор постепенно и методично закручивает гайки на «сером» рынке. Например, весной этого года банкам запретили использовать обычные переводы по картам между частными лицами. Теперь подходят только регулярные системные зачисления, такие как зарплата, пенсия или официально задекларированная аренда. Летом того же года Центральный банк ввел обязательный 10-процентный дисконт на так называемый доход со слов, и если клиент заявляет о неофициальной подработке, банк автоматически уменьшает эту сумму на десятую часть при оценке его платежеспособности. А в середине следующего года произойдет финальный этап, когда оценка доходов по средним региональным показателям будет отменена. Кредит будет предоставлен ровно в том размере, который одобрят государственные базы данных.
Кому придется затянуть пояса?
Новые правила разделят заёмщиков на «чистых» и «подозрительных», при этом в зоне повышенного риска окажутся три категории людей. Во-первых, это те, кто получает минимальную зарплату официально, а остальное — неофициально, так как для банка они будут выглядеть как люди с доходом в условные 30 тысяч рублей. Во-вторых, это представители теневого сектора, к которым относятся таксисты, репетиторы, няни, мастера по ремонту и фрилансеры, работающие без официального статуса. Даже если их доход составляет 200 тысяч рублей в месяц, для банка они будут считаться безработными. Ну и в-третьих, это ипотечные инвесторы, ведь теперь невозможно будет завысить доходы в анкете, чтобы купить очередную студию для сдачи в аренду.
Кредитная история по-прежнему играет важную роль, ведь даже с идеальной белой зарплатой могут отказать, если она испорчена. Но без официального дохода она тоже может стать бесполезной, при этом Центральный банк не стремится уничтожить фриланс, он просто хочет вывести его из тени. Для таксистов, программистов и кондитеров, которые стали самозанятыми или открыли ИП через приложение «Мой налог», ничего не изменится, ведь их чеки — это легальный доход. При этом банки уже научились быстро подтягивать эти справки через портал госуслуг. В итоге к середине 2027 года рынок придёт к выбору: либо работать официально и пользоваться всеми благами, либо жить на «серую» зарплату и копить на крупные покупки наличными.
По словам экономиста Александра Разуваева, в стране фиксируется «огромный бюджетный дефицит», который в моменте составляет «чуть менее 6 триллионов рублей». В этих условиях ключевой задачей для властей становится тотальный контроль за доходами граждан. Государство стремится «вывести все из тени и со всех брать налоги».
Как отмечает эксперт, из-за этого получать «серую» зарплату становится все более рискованно. Усиление контроля напрямую отразится на возможностях граждан и их повседневной жизни. Потребительское поведение и трудовой рынок уже начинают меняться.
- Да, люди не смогут брать кредиты с серой зарплатой, но это ударит по их качеству жизни. Кто-то начнёт требовать от работодателя зарплату белую. Самозанятые будут всё платить, что могут. Это реальность наших дней, — подчеркивает Разуваев.
По официальным данным и экспертным оценкам (включая МВФ и Росстат), с которыми соглашается экономист, теневой сектор российской экономики сейчас составляет в районе 20–40 процентов в зависимости от методики подсчета, и в текущих реалиях он неизбежно станет меньше. В то же время Разуваев констатирует, что «качество жизни в России уменьшается очень сильно».
В сложившейся ситуации эксперт видит альтернативу в отказе от заемных средств и считает, что «лучше жить без кредитов». При этом, несмотря на ужесточение условий, экономист исключает возвращение криминальных финансовых практик прошлого.
«Я не думаю, что будут какие-то черные кредиторы, сейчас не 90-е годы. Люди будут либо отказываться от кредитов, либо стараться работать вбелую», — добавляет экономист.
В сегодняшней России, по мнению эксперта, граждане выберут легализацию доходов или режим экономии.
Крах потребительских ожиданий
Новые меры по выдаче займов и контролю за доходами граждан приведут к масштабным сдвигам в российской экономике. Разуваев констатирует, что страна столкнулась с процессом, который можно охарактеризовать как «насильственное обеление экономики».
По словам экономиста, если бы не санкции, Россия могла бы использовать другие инструменты — например, приватизацию активов или привлечение иностранных инвесторов. Сейчас же дружественные страны «не горят желанием» покупать наши активы.
Разуваев убежден, что текущая экономическая политика имеет «очень тяжёлые последствия для экономики» и бьет по уровню и качеству жизни людей. Экономист считает, что административное сокращение кредитования может привести к ряду негативных последствий. Среди них — крах потребительских ожиданий, ведь люди опасаются, что станет меньше ипотеки, снизится рождаемость и ухудшится качество жизни. Особенно это касается тех, кто привык брать потребительские кредиты и автокредиты.
Замораживание спроса — ещё одно следствие сокращения кредитования. Многие ждут снижения ключевой ставки, чтобы взять кредит. Однако теперь они точно не будут этого делать. Кроме того, резкое административное сокращение кредитования может привести к спаду деловой активности и, как следствие, к снижению экономического роста. Это может обернуться потерей ещё двух процентов ВВП.
Эксперт признает, что многие россияне брали кредиты просто для того, чтобы поддерживать приемлемый уровень жизни, а некоторые занимали деньги под покупку акций, которые в итоге «улетели вниз». Теперь эти люди отрезаны от финансирования. При этом нынешний кризис Разуваев называет беспрецедентным.
- То, что было тогда [экономический кризис в 2008–2009 годах], — это цветочки по сравнению с тем, что происходит сейчас в России. Примерно 20 лет назад у людей были накопления, кредитов было меньше, а у государства были колоссальные резервы в стабилизационном фонде, а затем в резервном фонде, что позволило правительству оперативно влить ликвидность в банковскую систему, выкупить подешевевшие акции и быстро стабилизировать фондовый рынок. Сама экономика восстановилась в течение года на фоне быстрого обратного роста мировых цен на нефть. А сейчас рынок не тот и люди устали ждать, что ставки снизятся, а власть не поддержала рынок, — делится экономист.
Разуваев добавляет, что качество жизни в Казахстане и Азербайджане уже стало выше, чем в России. В частности, в Казахстане даже сформировался условный «четвёртый жуз» (принятое в публицистике неофициальное название нетитульного или русскоязычного населения Казахстана) из этнических русских — высококлассных айтишников, архитекторов и врачей, которых местные олигархи берут на «полуастрономические зарплаты».
Комментируя рост интереса к микрофинансовым организациям (МФО) и ломбардам, эксперт считает, что это вероятный исход. При этом, по его мнению, существование этого рынка при запрете казино является «очень сильным лоббизмом», поскольку рентабельность там огромная, а сам бизнес является чистым «ростовщичеством», загоняющим людей в «медвежий угол».
Тем гражданам, кто все же планирует крупные покупки (например, жилье или машину) в конце 2027 года, но сейчас работает неофициально, экономист советует «обеляться» незамедлительно. Банки будут требовать свежие налоговые выписки, а регулятор продолжит давить на систему. Впрочем, эксперт допускает, что часть людей все равно не откажется от «серых» схем, а начнет просто копить наличность в конвертах из-за высоких ставок.
- Всё это, безусловно, политическое решение. Государство считает, что мы должны смириться с происходящим. Вместе с ростом налогов люди будут тратить меньше денег на банковские вклады, дивиденды и утилизационный сбор. Это не очень хорошо, — констатирует Разуваев.
Дисконт на доверие
О том, как грядущие изменения ударят по получателям серых зарплат, арендодателям и фрилансерам, а также к чему готовиться банковскому сектору, рассказал «Вечерней Казани» и экономический аналитик, а также главный редактор invoicemedia Денис Миролюбов. По словам эксперта, сценарий полного отказа от упрощенного подтверждения доходов абсолютно реален, причем первые регуляторные шаги уже сделаны.
- С июля 2026 года к доходу, который заемщик просто указал в анкете без документов, применяется дополнительный дисконт в 10 процентов. С 1 июля 2027 года ЦБ планирует вообще отказаться от такого упрощенного подхода, — отмечает Миролюбов.
При этом аналитик подчеркивает, что привязки исключительно к справкам 2-НДФЛ не будет, ведь банки сохранят за собой право учитывать официально подтверждаемые доходы, полученные из самых разных источников. Смысл проводимой реформы в том, что регулятор стремится снизить объемы потенциально невозвратных долгов.
- Человек может написать в анкете зарплату 150 тысяч рублей, но если государственные системы видят 30, оценивать его долговую нагрузку исходя из 150 тысяч рискованно. ЦБ же хочет уменьшить количество кредитов, которые на бумаге выглядят посильными, а фактически человеку нечем обслуживать, — объясняет спикер.
Для граждан, получающих неофициальный доход, новые меры действительно станут наиболее чувствительными. Вывести универсальную максимальную сумму кредита, исходя только из размера зарплаты, невозможно — финансовые организации всегда смотрят на срок, процентную ставку, уже имеющиеся кредитные карты и другие обязательства. К тому же в IV квартале 2026 года кредиты с долговой нагрузкой выше 80 процентов фактически вытесняются из массовой выдачи из-за ограничений ЦБ.
Как отмечает Миролюбов, если у человека официально подтверждаются только 30 тысяч рублей, банк в первую очередь будет видеть именно их, а не «деньги в конверте». Поэтому крупные займы для таких людей станут недоступны.
- Стиральную машину в рассрочку человек с официальными 30 тысячами, скорее всего, купить сможет, если у него нет других крупных долгов. А вот автокредит на заметную сумму или ипотека станут гораздо сложнее. Серый доход после реформы будет практически бесполезен именно там, где требуется доказать способность обслуживать большой долг, — констатирует аналитик.
Реформа неизбежно затронет и тех, кто неофициально сдает жилье. Сами по себе регулярные переводы от квартирантов на карту (например, в размере 60 тысяч рублей) не превращаются в официальный доход, если они не декларируются. Использовать их как аргумент для банка больше не получится.
Миролюбов допускает, что для части арендодателей это станет дополнительным стимулом легализоваться, особенно перед покупкой недвижимости. Однако массового исхода из тени экономист не прогнозирует, ведь часть граждан просто откажется от планов на кредитование или снизит запрашиваемую сумму.
Затронут изменения, по его словам, и фрилансеров. Отвечая на вопрос о возможности взять семейную ипотеку в ситуации, когда у мужа полностью «белый» доход, а жена работает на фрилансе неофициально, эксперт поясняет:
- Сможет, если подтвержденного дохода мужа достаточно для необходимой суммы кредита и семья соответствует условиям самой программы. Неофициальный заработок жены сам по себе не означает автоматический отказ всей семье. Но если для получения нужной суммы банку необходим и доход жены, его придется подтверждать. Самый очевидный вариант для фрилансера – легализовать деятельность, например работать как самозанятый и проводить доход официально. Доход со слов после перехода на новую систему уже не должен играть прежней роли, - объяснил экономист.
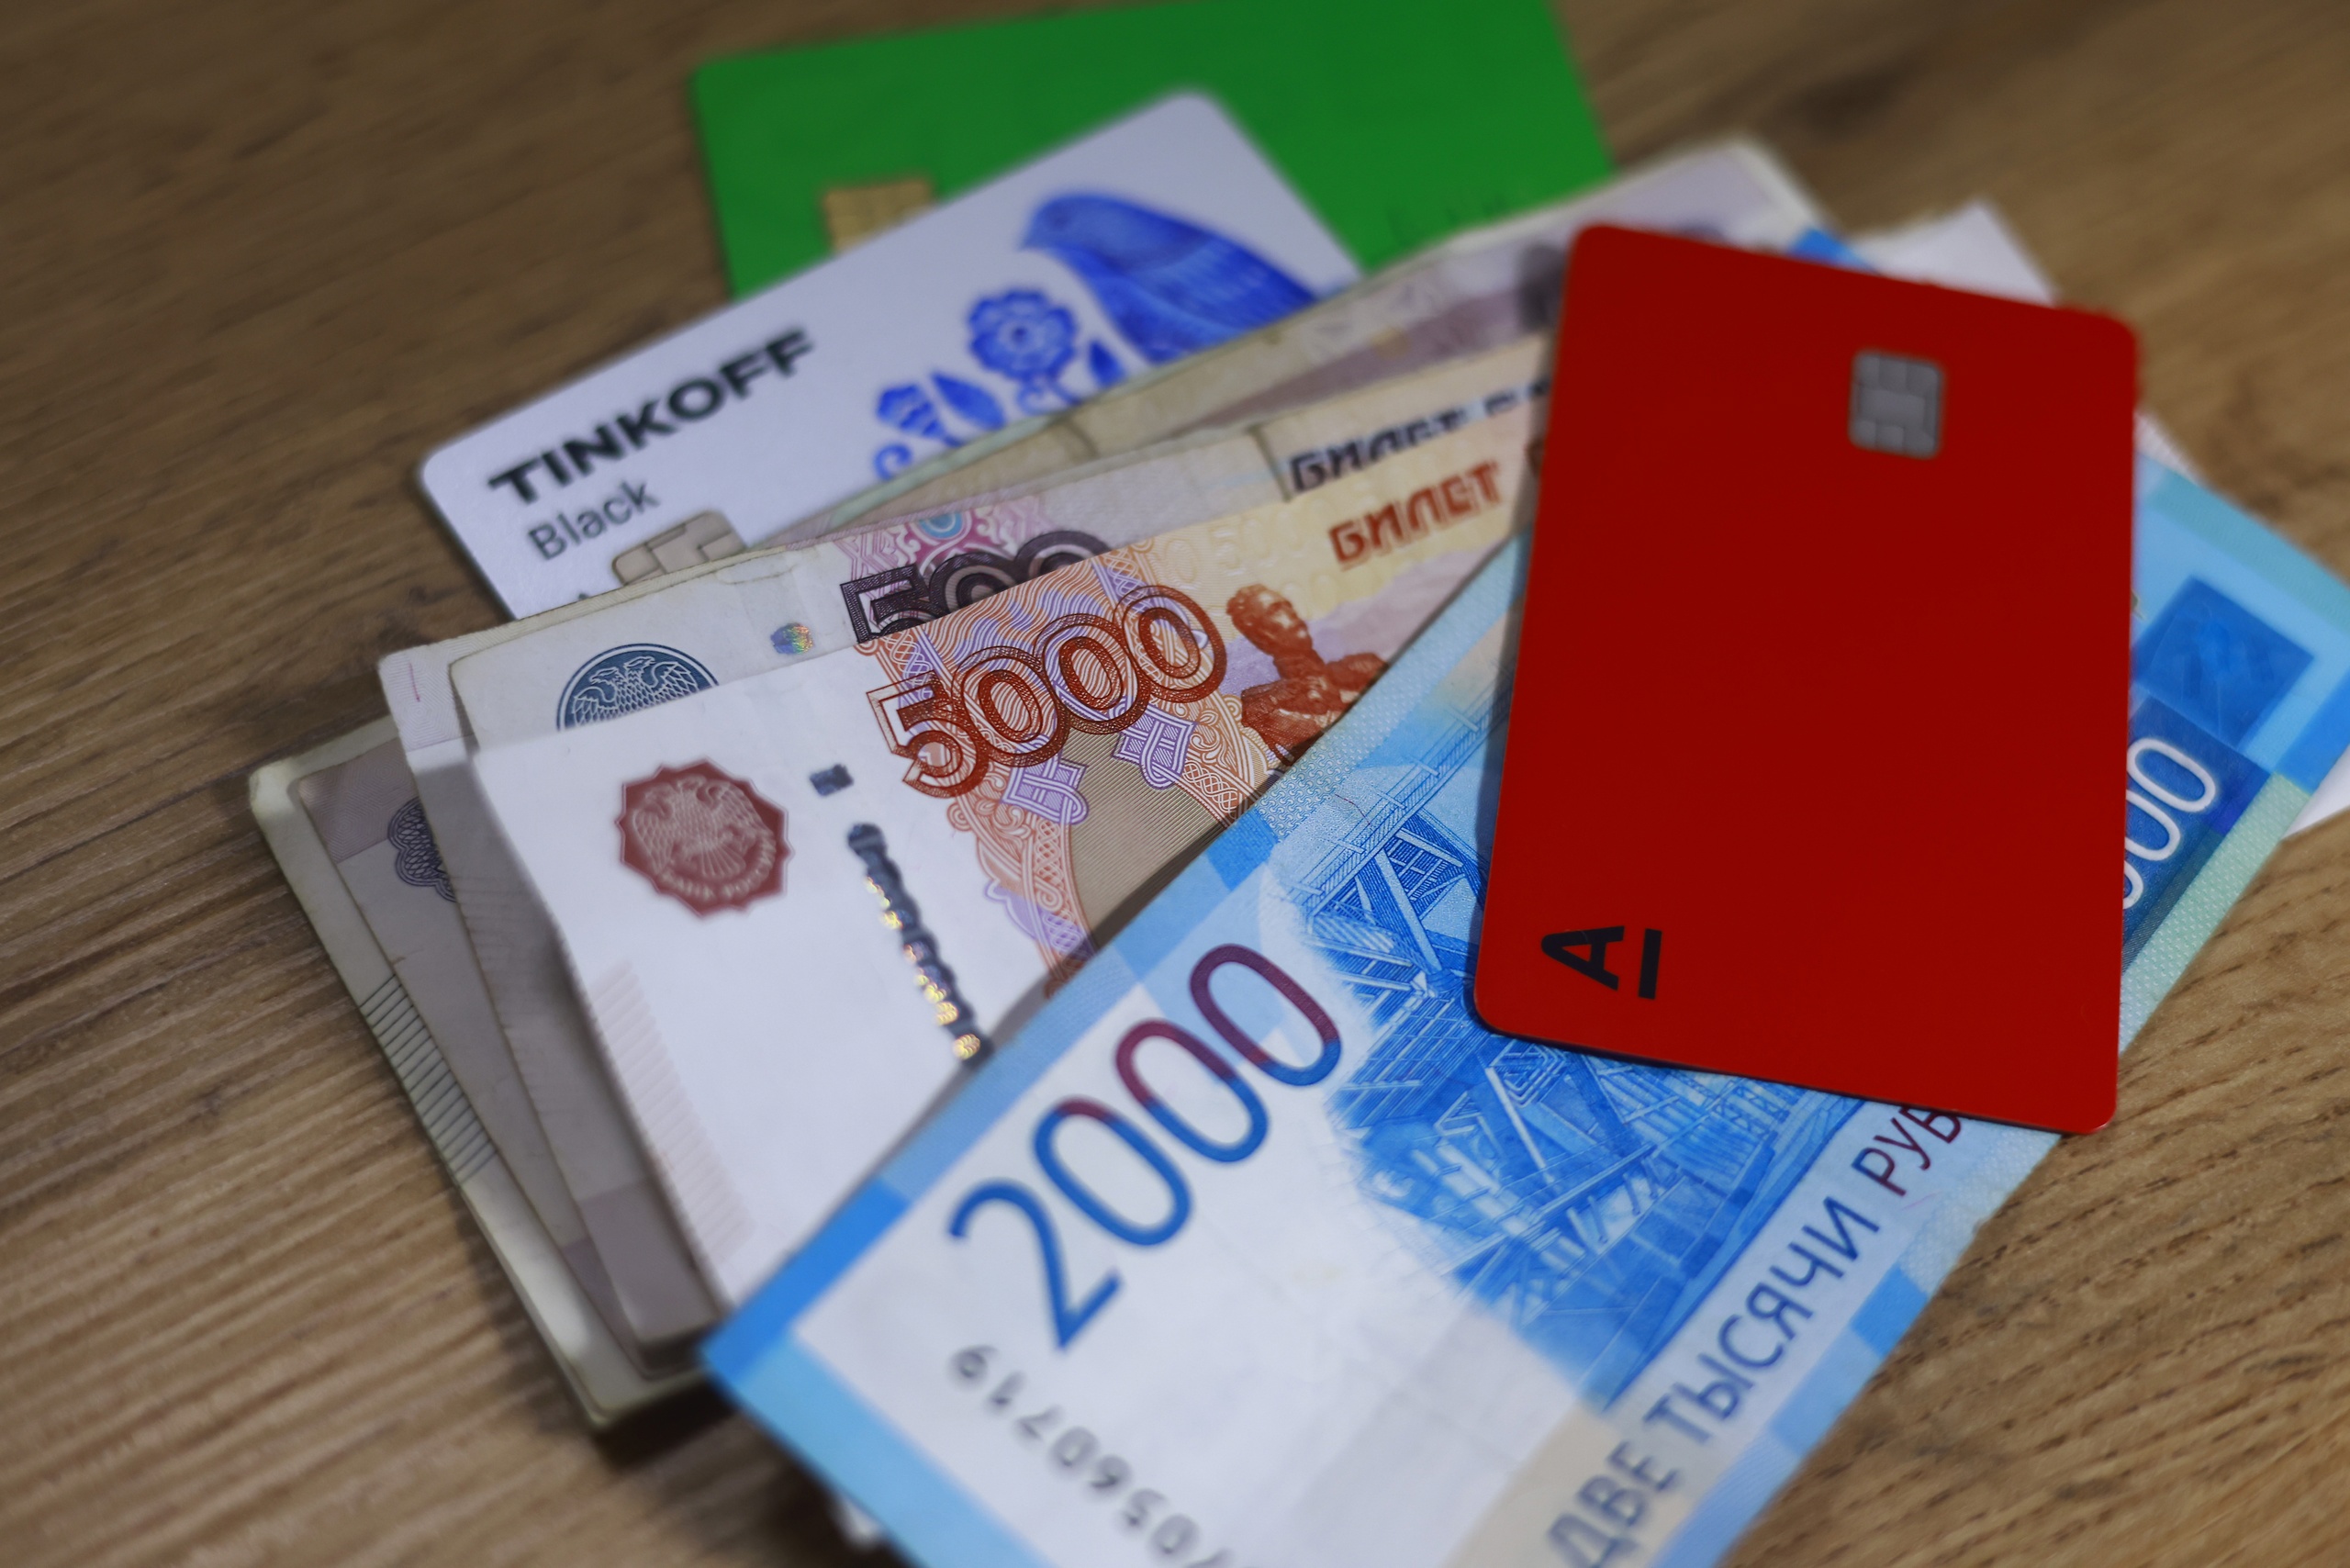
Обратной стороной закручивания гаек в банковском секторе традиционно становится переток клиентов в МФО и ломбарды. Однако Миролюбов напоминает, что легальные МФО тоже связаны макропруденциальными ограничениями ЦБ и не смогут стать «бесконечным запасным выходом». Главная опасность, по его мнению, кроется в другом.
- Более серьезный риск – рост спроса на нелегальных кредиторов. Чем больше людей с реальным, но неподтвержденным доходом окажутся за пределами банковского кредитования, тем привлекательнее для них будет серый рынок. Это один из очевидных побочных эффектов реформы, — предупреждает спикер.
Сами банки терять миллионы потенциальных клиентов не захотят и начнут активно помогать заемщикам «обелять» свои финансы. Финансовые институты будут предлагать фрилансерам и самозанятым удобные сервисы для регистрации, открытия специальных счетов и автоматической уплаты налогов.
- Для банка идеальный клиент будущего не обязательно человек с трудовой книжкой, главное, чтобы его доход оставлял цифровой след, которому можно доверять. В этом смысле реформа может неожиданно стать одним из инструментов обеления экономики, — подчеркивает Миролюбов.
Тем, кто планирует крупные покупки (автомобиль или жилье) на конец 2027 года, аналитик, так же как и Разуваев, настоятельно рекомендует не затягивать с легализацией доходов до последнего момента.
- Я бы не ждал лета 2027 года. Если крупный кредит нужен в конце 2027-го, разумно начать формировать официальную историю доходов уже сейчас или хотя бы за 6–12 месяцев до обращения в банк. Единого правила ЦБ не устанавливает – конкретную глубину проверки будет определять банк и используемый источник данных, - отметил Миролюбов.
Но очевидно, по его словам, что вчера зарегистрированный самозанятый с одним платежом на 150 тысяч рублей выглядит для кредитора значительно менее убедительно, чем человек, который показывает стабильный официальный доход в течение года.
Подписывайтесь на нас в Дзен!
Совместная работа властей Казани и сервисов кикшеринга снизила число аварий на 53 процента. При этом общая статистика ГАИ фиксирует рост ДТП из-за частных самокатов, которые пока никак не регулируются государством.
Апелляционная инстанция оставила в силе приговор экс-супруге замруководителя исполкома Казани Инессе Куляжевой, признанной виновной в вымогательстве 5 миллиардов рублей у чиновника.
Заступничество РКОДа не помогло завотделением больницы избежать двухмесячного ареста по делу о получении взятки.
Автоматические барьеры преграждают выезд из ЖК по улице Салиха Батыева. Жители неоднократно жаловались, но вместо демонтажа просто перенесли улицу в другое место. Однако местные смогли убедить власти Казани в незаконности установки.
В Верховном суде Татарстана по делу о жестоком убийстве директора школы по художественной гимнастике «Вдохновение» огласили голосовые сообщения жертвы, отправленные матери за 10 дней до трагедии.