Новые условия по семейной ипотеке сделает мечту о квартире несбыточной
Планируемые изменения в льготной программе существенно ограничат кредитование молодых родителей. Возможными последствиями нововведений может стать сокращение количества семей, подпадающих под условия, и увеличение их финансовой нагрузки.
В России планируются изменения правил по программе семейной ипотеки, которые могут существенно изменить условия кредитования для молодых родителей. По предварительным заявлениям, ключевое нововведение коснется процентной ставки: она станет дифференцированной и будет напрямую зависеть от количества детей в семье. Например, семьи с одним ребенком смогут рассчитывать на ставку 10%, с двумя детьми — 6%, а многодетные семьи на более выгодные 3%.
Кроме того, в СМИ сообщалось, что правительство пересмотрит максимальные суммы кредитов и сроки их погашения. Теперь эти параметры будут привязаны не только к федеральному стандарту, но и к конкретному региону проживания заемщика. Согласно данным «Известий», срок действия семейной ипотеки планируют ограничить 15 годами. После истечения этого времени ставка увеличится и будет пересчитываться по формуле: «ключевая ставка +2 процентных пункта» для кредитов на покупку жилья, «ключевая ставка +2,5 процентных пункта» для кредитов на индивидуальное жилое строительство. Также в публикациях упоминалось, что для покупки недвижимости в Москве, Московской области, Санкт-Петербурге и Ленинградской области ставки будут на 2% выше, чем для приобретения жилья в остальных регионах.
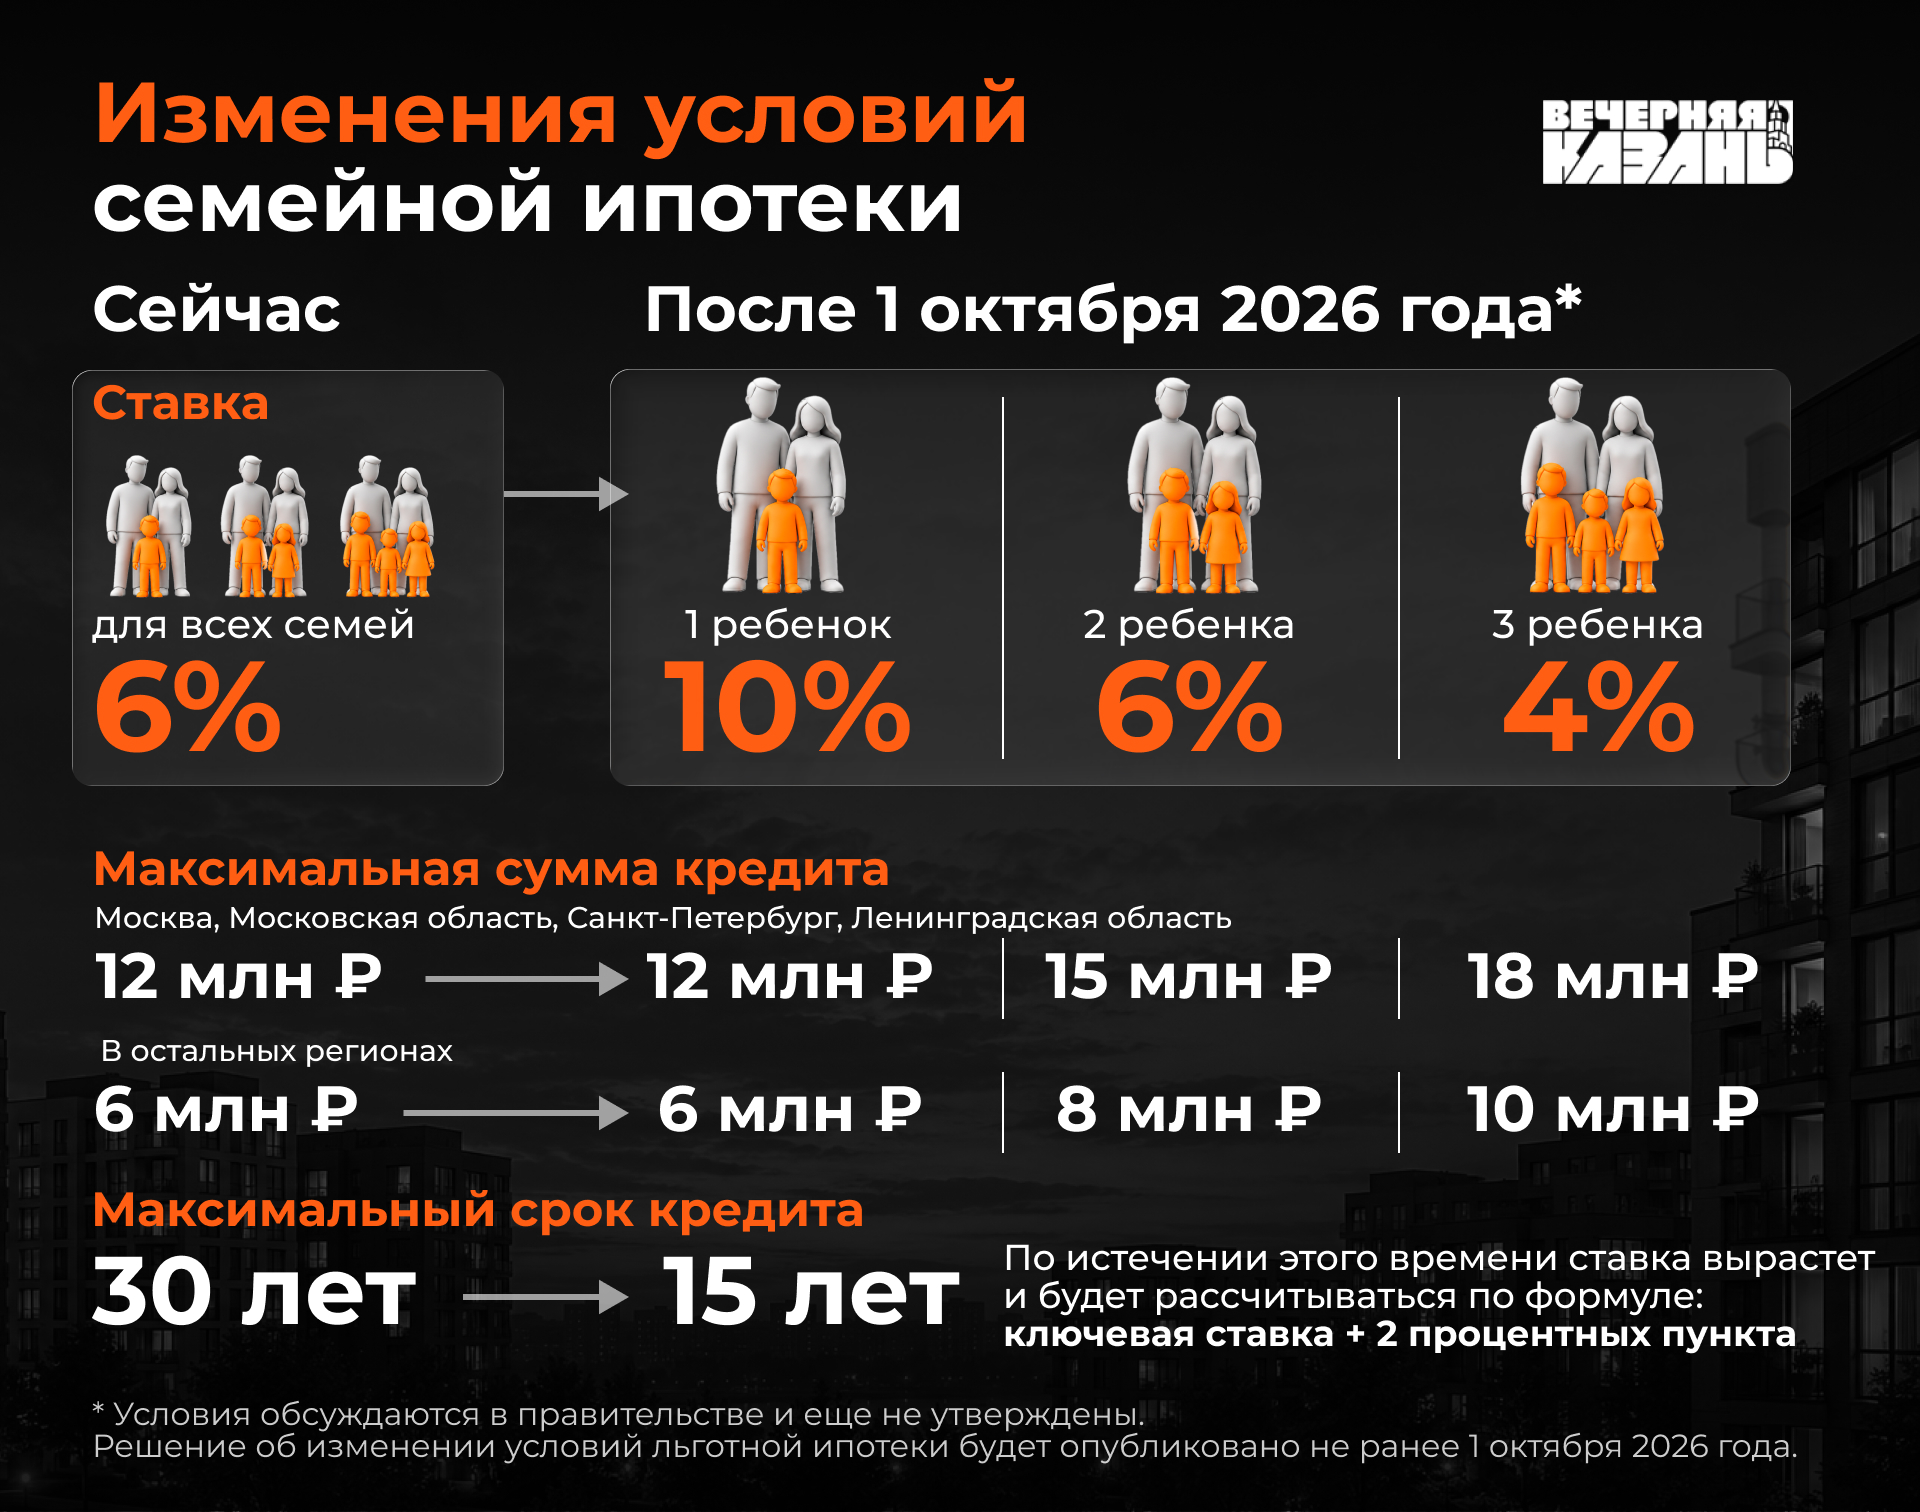
Максимальная сумма кредита тоже будет зависеть от количества детей в семье. В столичных регионах семья с одним ребенком будет ограничена лимитом в 12 миллионов рублей, семья с двумя детьми — в 15 миллионов, а с тремя и более детьми — в 20 миллионов. В других субъектах семья с одним ребенком может взять ипотечный кредит на сумму до 6 миллионов, семья с двумя детьми — до 8 миллионов, а семья с тремя и более детьми — до 10 миллионов.
Одобрение банка на ипотечный кредит действует от месяца до трех в зависимости от банка, поэтому, если семья подаст заявку в сентябре, а изменения вступят в силу в октябре, то при уже одобренной ипотеке они смогут приобрести жилье на старых условиях. Однако, если изменения коснутся условий по количеству детей, то многодетным будет выгоднее оформить кредит после вступления новых правил в силу, чтобы воспользоваться более низкими ставками.
Изменения условий по программе льготной ипотеки еще не одобрены окончательно, документ с утвержденным решением будет опубликован на сайте правительства не раньше октября 2026 года. Однако эксперты рынка недвижимости уже оценили возможные последствия таких мер. Несмотря на то что снижение ставок должно стимулировать спрос, аналитики считают, что общий объем выдачи льготных кредитов может остаться низким из-за жестких ограничений по суммам и сокращающегося количества россиян, соответствующих новым требованиям программы.
«Ипотека — это мертвый продукт»
Вице-президент Гильдии риелторов Татарстана, управляющий партнер агентства «БЕСТ-недвижимость Казань» Андрей Савельев не ожидает повторения ситуации прошлого года, когда в феврале 2026-го были анонсированы изменения, вызвавшие ажиотаж, и люди пытались успеть «запрыгнуть в последний вагон», чтобы воспользоваться льготной ипотекой по старым правилам. Повторения ситуации не произойдет по двум причинам. Во-первых, после введения новых требований значительно сократилось число семей, подпадающих под условия льготной ипотеки. Во-вторых, рынок ипотечных кредитов в целом стал менее активным.
— Ипотека — это мертвый продукт. Если вы посмотрите на динамику выдач, четыре года назад доля ипотеки в общем объеме сделок достигала 80–85%, то сейчас эта цифра сократилась до 15–20%. На вторичном рынке, за счет отсутствия льготных программ, эта доля выше, но, опять же, это очень низкие цифры, — поделился собеседник.
Основной причиной изменения параметров льготной программы Савельев считает попытку сбалансировать рынок и избежать перегрева цен. Он вспомнил, как низкие проценты на ипотеку в 2020-2021 годах спровоцировали ажиотажный спрос на новостройки, и риелторы фиксировали рекордные показатели. Но мера, призванная повысить доступность жилья, привела к обратному эффекту: дикому росту цен и раздуванию ипотечного пузыря. Тем не менее, льготная программа для покупки все равно должна работать, считает эксперт.
Рассуждая об активности клиентов, Савельев сообщил, что за последние месяцы не произошло заметного увеличения количества обращений или интереса со стороны семей. Консультации по вопросам доступности семейной ипотеки продолжаются, однако массового потока новых заявок внутри своего агентства он не фиксирует. Также отмечается небольшой рост интереса к коммерческой ипотеке на вторичном рынке.
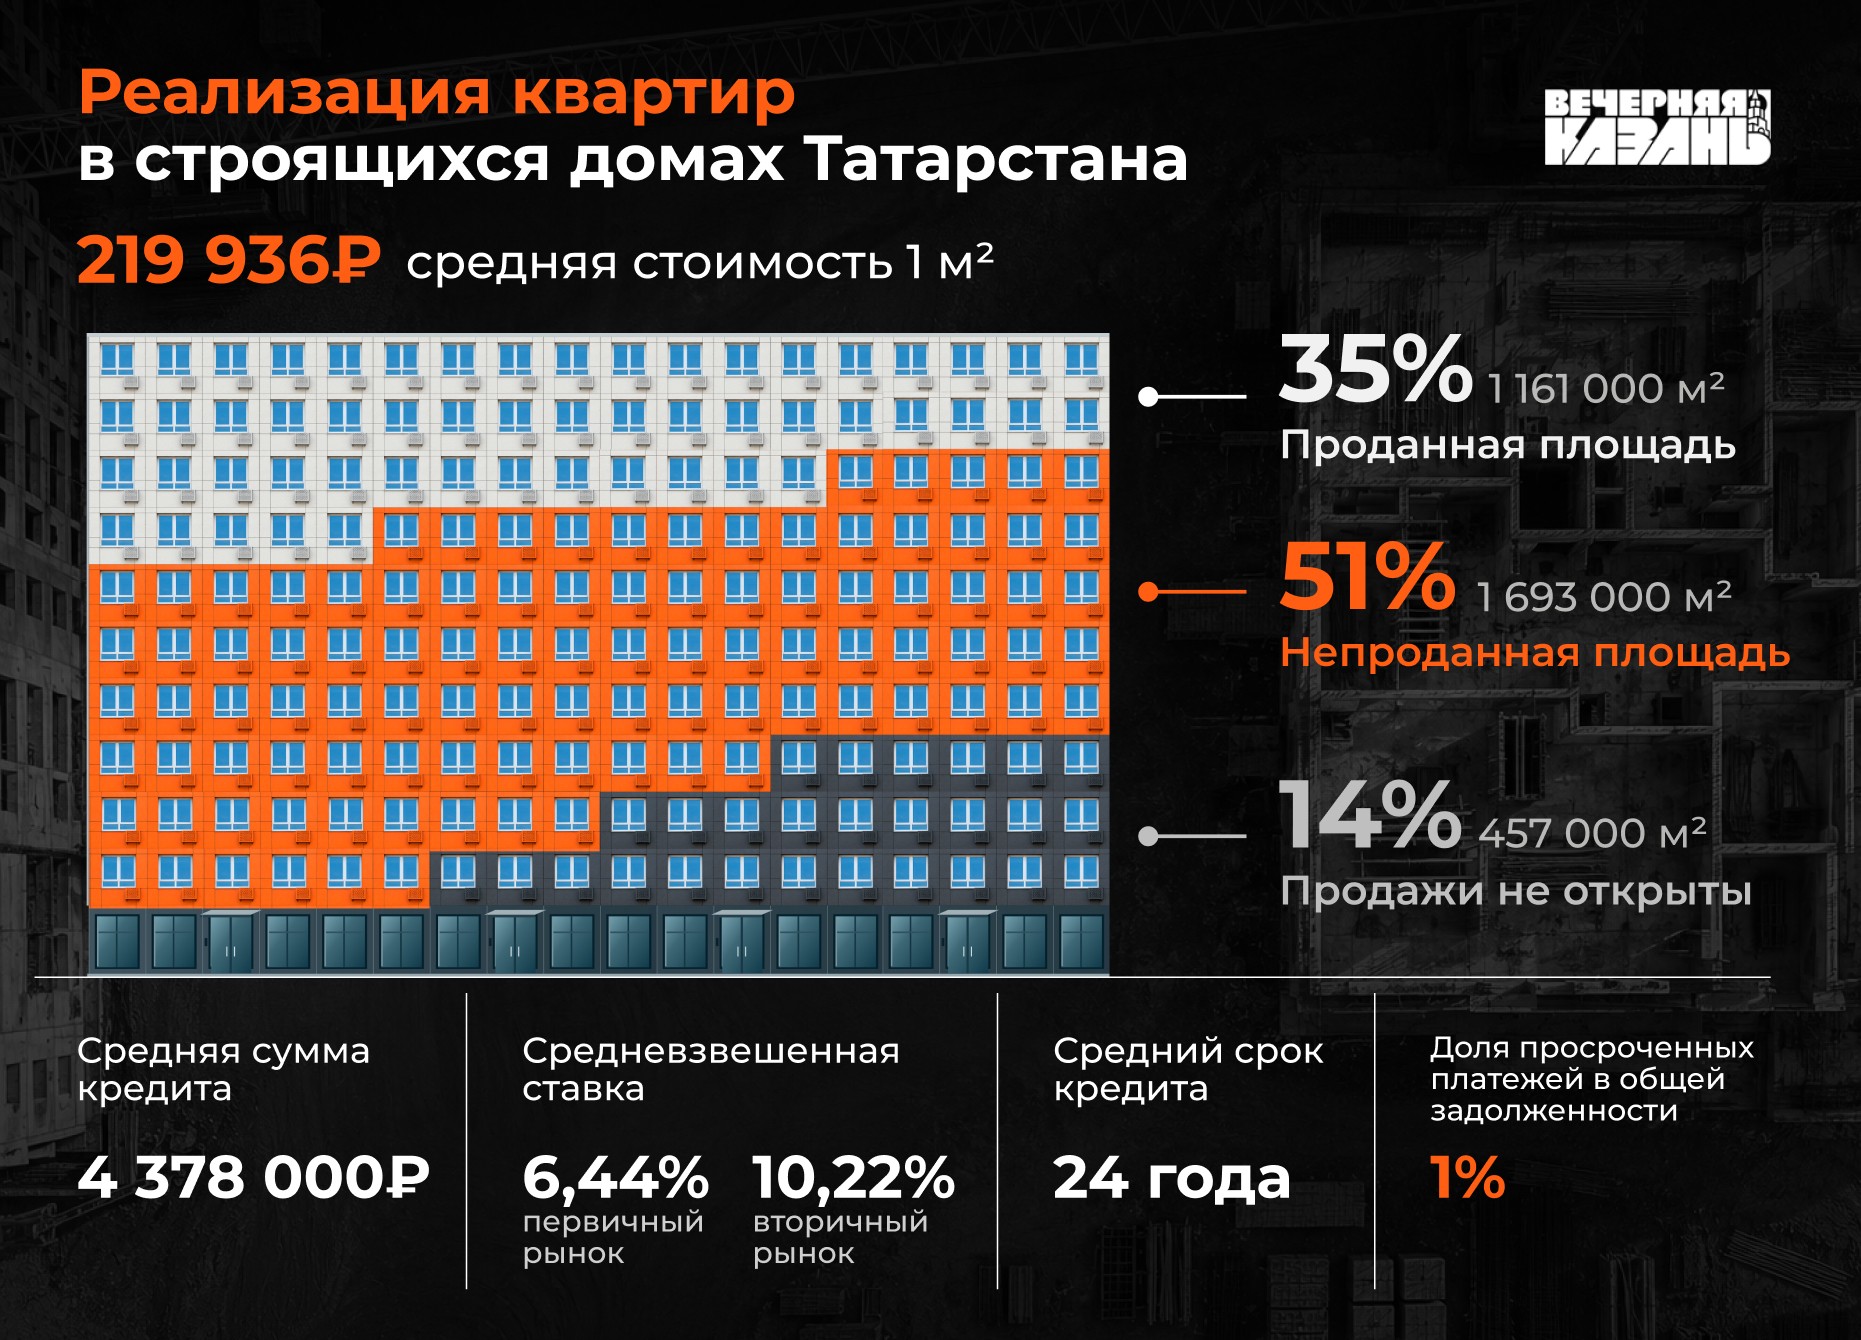
По мнению Савельева, после утверждения новых правил объем льготной ипотеки останется примерно на прежнем уровне, а рост спроса на коммерческую ипотеку на вторичном рынке немного увеличится за счет ожиданий снижения ставок и возможности рефинансирования. Особенно популярной остается схема рассрочек, которая сейчас регулируется Центробанком и является одним из наиболее доступных инструментов покупки жилья. В целом, заметен переток спроса с первичного жилья на вторичный рынок и ИЖС, где тоже действуют льготные программы, что подтверждает тенденцию к перераспределению спроса.
Главный аналитик «Циан» Алексей Попов, напротив, ждет всплеска спроса на семейную ипотеку в сентябре 2026-го. На это повлияет и сезонный фактор, и ожидания решений по ужесточению программы после 1 октября. Признаки роста спроса уже фиксируются: в последнюю неделю августа было выдано на 15% ипотек больше, чем в третью.
Семьи с одним ребенком останутся «за бортом»
«Вечерняя Казань» подсчитала, насколько изменятся платежи для разных семей на примере «двушки» в строящемся доме Казани.. В самом невыгодном положении, конечно, окажутся родители, у которых ребенок пока только один — ежемесячный платеж для них увеличится с 42,5 тысяч рублей до 57,3, а переплата за 20 лет составит 7,8 миллиона рублей вместо 4,2 миллиона.
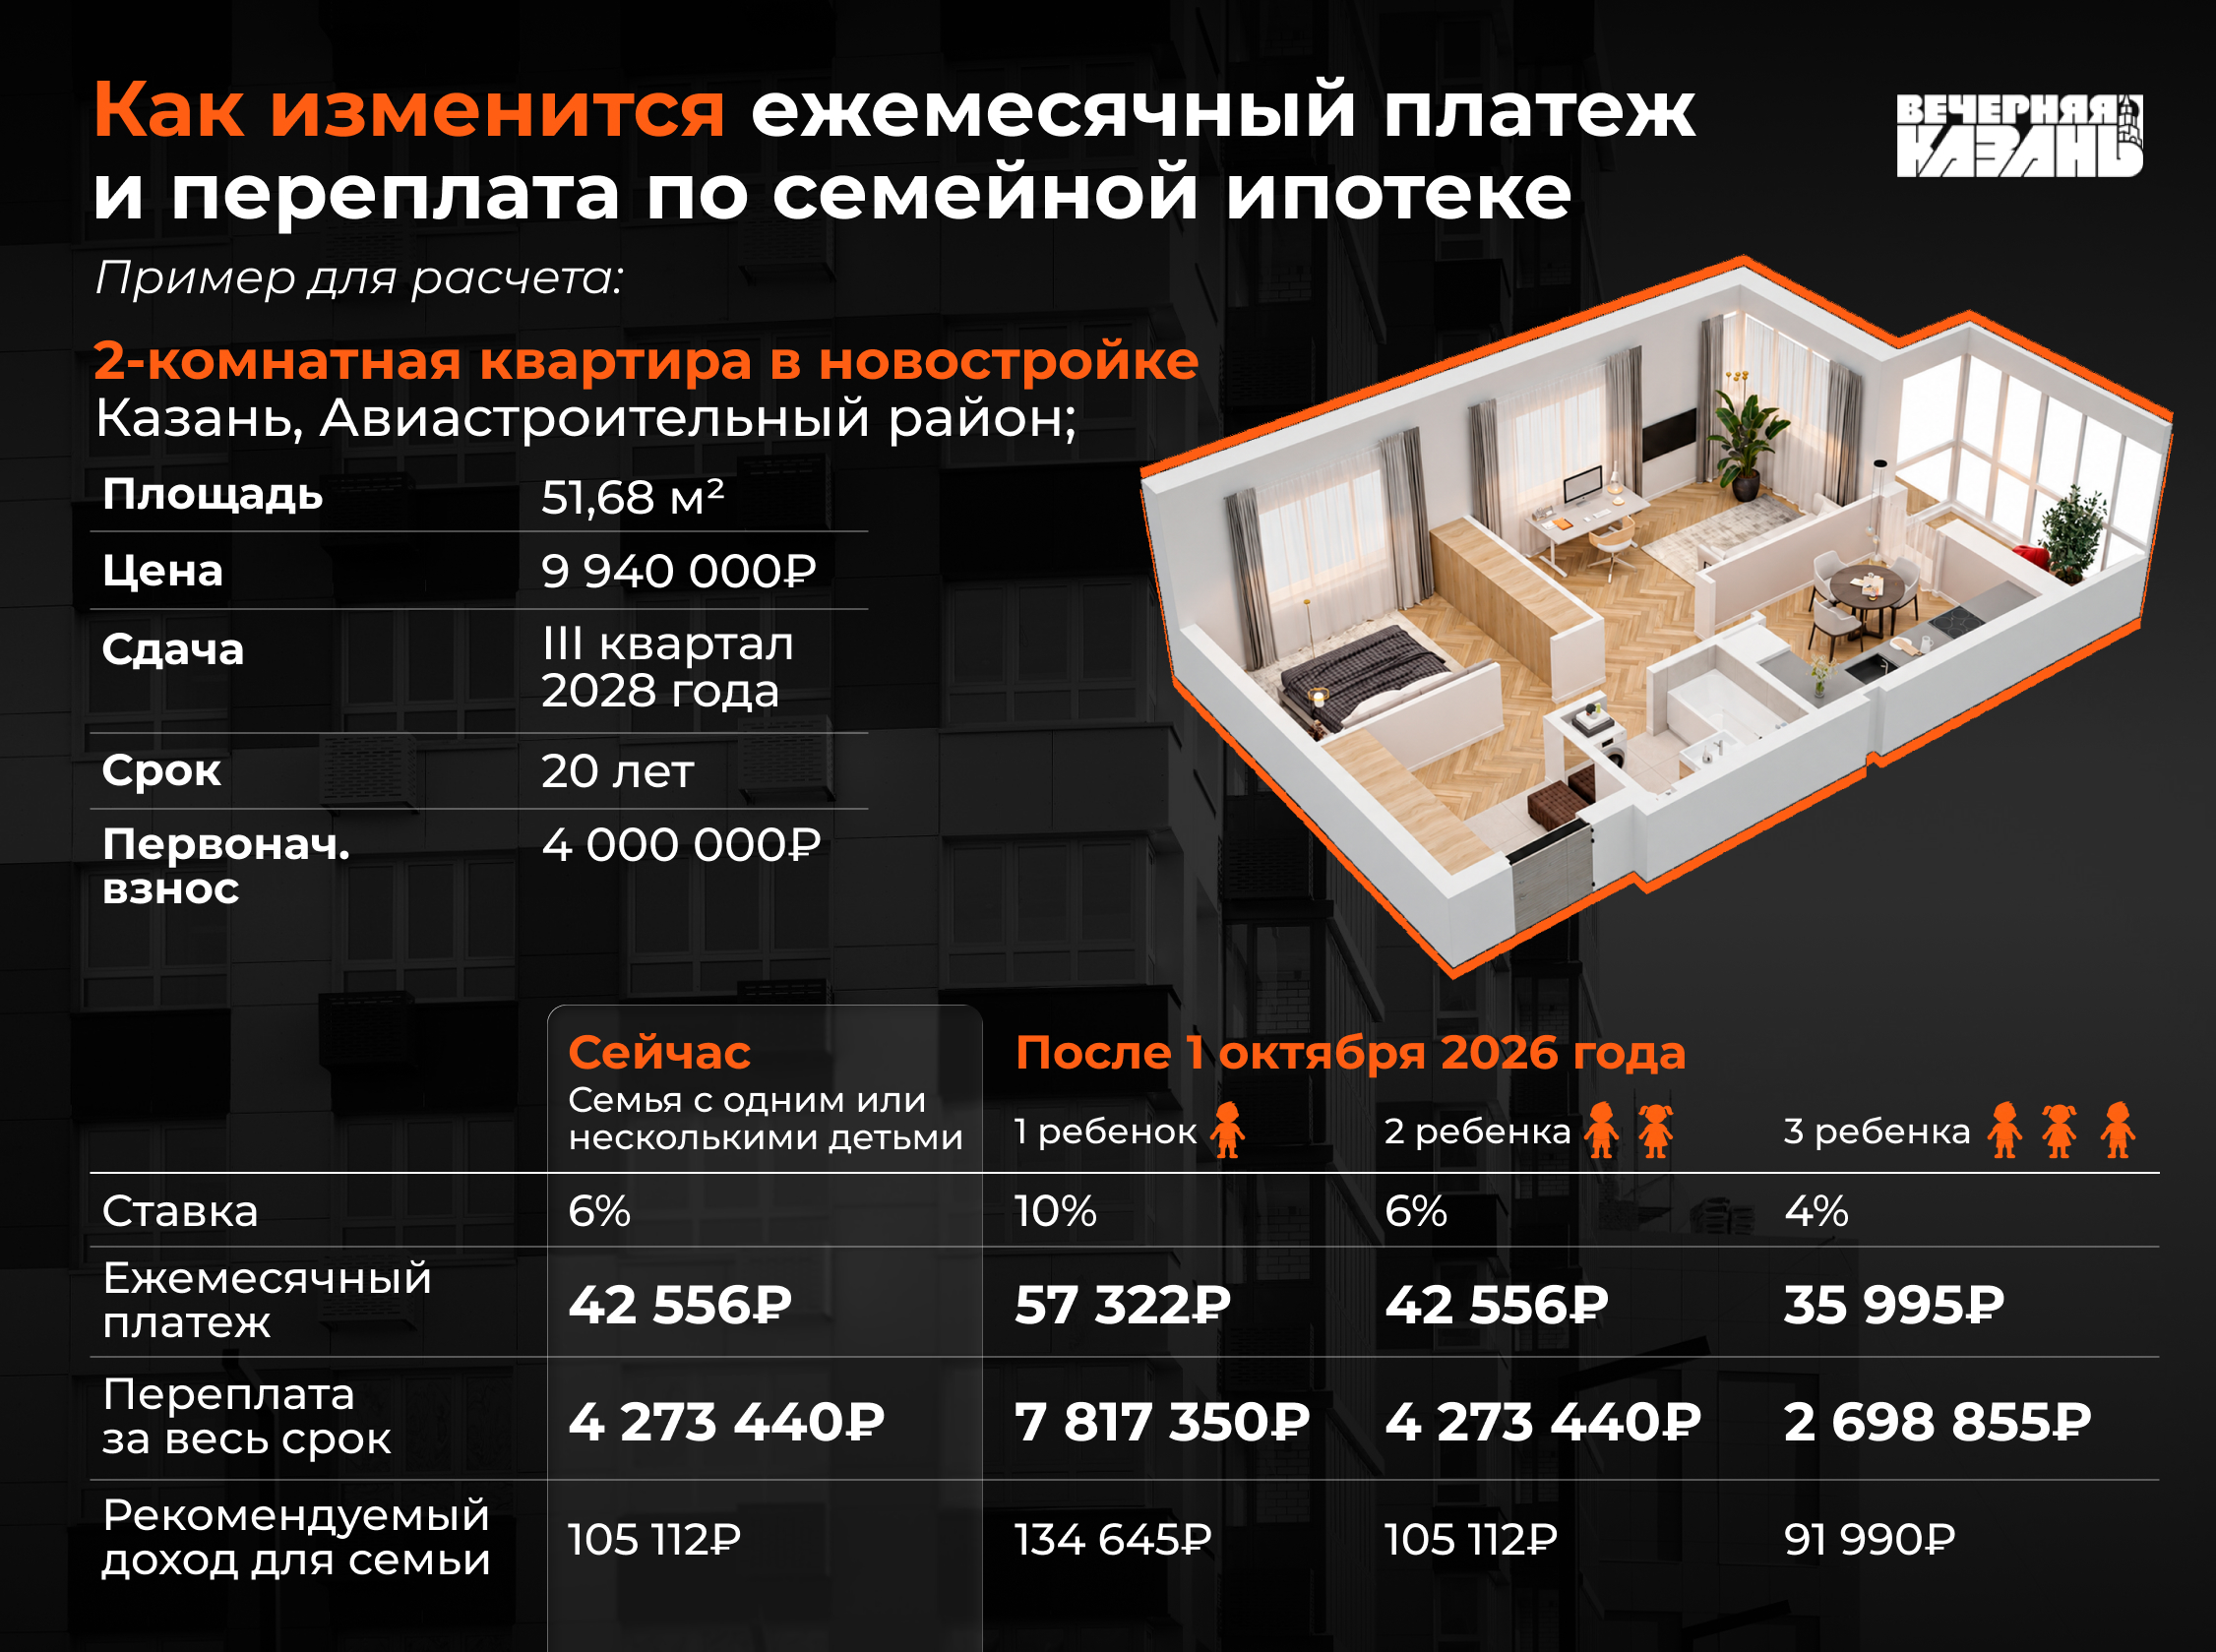
Рост ставок для семей с одним ребенком уменьшит долю одобрений заявок, подчеркнул Попов. Он сомневается, что изменение условий приведет к росту рождений вторых детей. Опыт других стран свидетельствует о том, что какой-то одной мерой (ставкой по ипотеке) демографические тренды не меняются.
Эксперт заметил, что решение о рождении третьего и последующих детей большинство семей принимает без четкого финансового расчета. Для этих домохозяйств снижение ставок не всегда ведет к росту доступности ипотеки, так как их доходы снижаются, а расходы растут.
Директор по продажам агентства недвижимости «Этажи» Дмитрий Богатырев считает, что ограничение максимального срока кредитования до 15 лет сделает льготную ипотеку недоступной для семей с одним ребенком. По его словам, фактически срок погашения ипотеки составляет в среднем 14-25 лет.
— Чисто гипотетически представьте: если ставки по семейной ипотеке изменятся в зависимости от количества детей и плюс короткий срок кредитования, то данная ипотека станет попросту недоступна. По данным «Домклик», доля семей с одним ребенком составляет около 60% из числа выданных ипотек. Поэтому говорить об изменении сроков кредитования по семейной ипотеке, думаю, преждевременно, — поделился эксперт.
Богатырев сомневается, что обновленные параметры по семейной ипотеке приведут к росту рождаемости, однако добавил, что они помогут многодетным семьям улучшить жилищные условия.
— Чтобы семьи чувствовали себя уверенными в завтрашнем дне и думали о рождении детей, нужна стабильность в финансовых решениях государства. А то, как все быстро, часто и кардинально меняется в банковском секторе начиная с 2020 года, уверенности не вселяет. Большинство семей считают, что два ребенка для них вполне достаточно. Здесь нужен более комплексный подход со стороны государства: пропаганда, льготы, а не только низкая ставка по семейной ипотеке, — поделился мнением эксперт.
Аналитик ФГ «Финам» Игорь Додонов согласен, что повышение ставки для семей с одним ребенком означает заметное удорожание кредита для этой группы. Как результат, менее доступной семейная ипотека может стать примерно для 55% семей, что может привести к снижению выдач в рамках данной программы минимум на 20%. Ограничение срока действия льготной ставки 15-ю годами означает, что после этого периода обслуживание ипотечного кредита для заемщика существенно подорожает.
Руководитель направления по развитию потребительского кредитования и кредитных карт Инго Банка Дмитрий Долженко назвал несколько факторов, которые могут спровоцировать обратный эффект планируемых изменений в программе. В настоящее время стоимость квадратного метра жилья является крайне высокой, даже при низкой процентной ставке необходим внушительный первоначальный взнос, а сам объект приходится выбирать в более удаленных районах для снижения стоимости. Кроме того, есть социальный фактор: многие семьи начинают планировать рождение ребенка, когда уже приобретено собственное жилье. Получается, что данная категория клиентов остается «за бортом» данной программы, а повышенная ставка при наличии одного ребенка делает программу менее доступной для семей, которые планируют первого ребенка и готовы приобретать квартиру после рождения.
— В последние годы драйвером продаж на рынке первичного жилья были программы с государственной поддержкой, а именно возможность их повсеместного применения. Сейчас программы становятся более адресными, часть граждан уже не может ими воспользоваться, сами условия программ ужесточаются, есть тренд на повышение процентных ставок. Кроме того, стоимость жилья увеличивается. Всё это влияет на покупательскую способность и спрос. Уже сейчас видно замедление темпов продаж первичного сегмента, смещение спроса в сторону вторичного жилья и загородного строительства, — рассуждал Долженко.
Застройщики обеспокоены возможным ограничением срока ипотеки до 15 лет
Самым чувствительным изменением директор департамента продаж GloraX Татьяна Халилова считает максимальный срок льготной ипотеки до 15 лет. Для многих покупателей это станет чувствительным изменением.
— Длительный срок кредитования сегодня — это прежде всего инструмент управления ежемесячной нагрузкой. Семьи выбирают ипотеку на 20–25 лет не потому, что рассчитывают выплачивать ее весь этот период, а чтобы получить комфортный платеж при возможности погашать кредит досрочно. Сокращение срока увеличит размер ежемесячного платежа, поэтому часть покупателей будет вынуждена или увеличивать первоначальный взнос, или выбирать квартиру меньшей площади, или вовсе отложить сделку, — пояснила собеседница.
После изменения условий «семейной ипотеки» произойдет перераспределение спроса, считает собеседница: часть покупателей реализует сделку в новых условиях, часть скорректирует параметры покупки, а часть спроса станет отложенной. Наиболее чувствительным к изменениям останется массовый сегмент первичного рынка, где размер ежемесячного платежа особенно сильно влияет на решение о покупке.
По мнению коммерческого директора «Суварстроит» Марселя Абдулхаева, сокращение максимального срока семейной ипотеки до 15 лет приведет к росту ежемесячного платежа и финансовой нагрузки на семьи. Поскольку покупатели обычно ориентируются на платеж не более 30% совокупного дохода, им придется выбирать более доступные квартиры, меньшую площадь или удаленные локации. Для части клиентов альтернативой может стать вторичный рынок, где можно выбрать любой срок, но это при условии, если рыночные ставки начнут снижаться.
Абдулхаев ожидает снижения количества сделок по семейной ипотеке, особенно в сегментах комфорт и комфорт-плюс, где покупателям требуется больше заемных средств. Сама доля семейной ипотеки в структуре сделок не обязательно сократится пропорционально: для значительной части покупателей она останется единственным доступным инструментом приобретения жилья. На данный момент доля ипотеки от общего числа сделок в «Суварстроит» занимает 65%, из них порядка 80% — семейная ипотека.
Основное влияние новые условия окажут на массовый первичный рынок, считает эксперт. Спрос сместится в сторону более доступных квартир, а также проектов с привлекательными условиями рассрочки и субсидирования. Развитие новых проектов станет более умеренным. При сохраняющемся объеме предложения резкого роста цен ожидать не стоит: рынок будет адаптироваться за счет рассрочек, субсидирования и более осторожного выбора жилья.
Повышение финансовой нагрузки может заставить семьи откладывать рождение детей
Заместитель директора по работе с партнерами «Флэт» Елена Гнедкова опасается, что сокращение максимального срока действия льготной ставки по ипотечному кредитованию неизбежно приведет к увеличению размера ежемесячного платежа. Это заставит часть семей отложить приобретение жилья либо рассматривать объекты меньшей площади. Кроме того, в условиях ужесточения требований к оценке долговой нагрузки потенциальных заемщиков возрастает риск отказа в предоставлении кредита. Параллельно рост платежной нагрузки способен спровоцировать увеличение доли просроченной задолженности и числа неплательщиков.
Ключевой целью программы было оказание поддержки семьям с детьми и стимулирование рождаемости. Однако достижение этой цели Гнедкова считает возможным только при условии сохранения у семьи финансовой возможности полноценно обеспечивать детей.
— Повышение финансовой нагрузки в результате изменения параметров программы может привести к обратному эффекту: семьи будут откладывать рождение второго, третьего, а в отдельных случаях и первого ребенка. Таким образом, ожидаемый демографический эффект от корректировки условий кредитования представляется маловероятным, — поделилась мнением эксперт.
Директор по рейтингам кредитных институтов агентства «Эксперт РА» Екатерина Щурихина обратила внимание, что обсуждаемое расширение лимитов кредитования при сокращении срока не сделает жилье доступнее для массового клиента, поскольку при прочих равных условиях увеличит долговую нагрузку. В таких случаях для соответствия риск-политикам банков, в том числе в условиях действующих макропруденциальных лимитов на кредитование заемщиков с высокой долговой нагрузкой, клиенты будут вынуждены выбирать жилье более низкого ценового сегмента или меньшей площади, либо вносить существенный первоначальный взнос (от 40-50%).
Перспективы рынка
Директор по продажам федеральных проектов группы «Самолет» Антон Гак ожидает, что доля рыночной ипотеки немного вырастет, особенно по мере снижения ключевой ставки. Такой процесс уже начался, но в Казани он идет медленно: у отдельных банков рыночные программы занимают не более 5%, поскольку семейная ипотека пока остается значительно выгоднее для покупателя.
По мнению эксперта, дифференциация по регионам в целом выглядит справедливо, потому что стоимость жилья и доходы семей сильно различаются. В Казани довольно дорогой рынок: средняя стоимость квартиры в новостройке оценивается примерно в 10–12 миллионов рублей, тогда как действующий лимит семейной ипотеки составляет только 6 миллионов рублей. Если ставки повысятся, а лимит останется прежним, покупателям придется использовать комбо-ипотеку или вносить более крупный первоначальный взнос, что дополнительно сузит спрос.
— После внедрения более жестких условий я ожидаю краткосрочный всплеск сделок перед вступлением в силу изменений, а затем снижение выдач. Для Казани семейная ипотека все равно останется главным инструментом покупки новостроек, но ее доля постепенно снизится. Спрос частично перейдет в рассрочки, готовое жилье и более доступные проекты в пригородах, — прогнозирует Гак.
Додонов не согласился с этим мнением, заявив, что доля льготной ипотеки в общих выдачи продолжит уменьшаться. Учитывая, что выдачи в рамках рыночных программ продолжат расти благодаря постепенному улучшению условий по ней на фоне дальнейшего снижения ключевой ставки, ужесточение условий по семейной ипотеке будет способствовать дальнейшему сокращению доли выдач в рамках льготных госпрограмм. Эксперт прогнозирует, что к концу текущего года эта доля может опуститься в район 50%.
Богатырев прогнозирует, что существенных изменений на рынке недвижимости не произойдет, так как все основные ужесточения уже внесли, когда было принято решение, что одной семье выдается только одна льготная ипотека. Это свело долю инвесторов на рынке практически к нулю. Сейчас семейная ипотека используется по назначению: только для улучшения жилищных условий и для покупки первого жилья.
Рассматривая новые условия семейной ипотеки, кандидат экономических наук, заместитель руководителя Высшей школы экономики Москвы РЭУ им. Г.В. Плеханова Юлия Коваленко подчеркнула, что изменится сама структура ипотечных кредитов. Если раньше граждане вносили небольшой первоначальный взнос и брали кредит практически на максимальные сроки, чтобы был удобный платеж, то в условиях новых правил первоначальный взнос будет иметь больший вес и доходить до 50%. Эксперт считает, что такая структура немного охладит рынок недвижимости, так как суммы на первоначальный взнос необходимо накопить. Она также опасается, что россияне начнут брать потребительские кредиты в большом объеме на первоначальные взносы, что увеличит финансовую нагрузку как на семьи, так и на банки.
Каждой семье необходимо будет составить финансовый план, чтобы рассчитать возможности выплаты ежемесячного платежа и страховых продуктов, которые включены в ипотечное кредитование.
Эксперт допустила охлаждение рынка недвижимости в городах с высокой стоимостью квадратного метра, а вот в районных центрах и небольших городах рынок недвижимости будет сохранять объемы сделок, но роста объемов ожидать не стоит.
Подписывайтесь на нас в Дзен!
Любящего красоваться перед журналистами начальника антимошеннического отдела уличили в серых схемах. Он годами собирал с коллег выплаты за переработку, а как только этим заинтересовались в УСБ — уволился и перешел в одну из структур ТАИФа.

В суде допросили бывшего бизнес-партнера основателя крупнейшей финансовой пирамиды России последних лет.
Некогда самый молодой министр в истории современной России, прародитель города айтишников Иннополиса может попасть под прицел Интерпола из-за бизнес-партнерства с основателями крупной финансовой пирамиды.
Бывшего оперуполномоченного экономической полиции Татарстана приговорили к шести годам колонии общего режима по делу на 32,5 миллиона рублей. Защита считает приговор незаконным и надеется на апелляцию.
Трое сотрудников местной Госавтоинспекции «отмазали» пьяного водителя от лишения прав, сдав за него анализы. По версии обвинения, на этой схеме люди в погонах заработали 100 тысяч рублей, однако подсудимые заработок отрицают.