Новая кредитная реформа поможет «обелить» финансовый рынок Татарстана
Реформа розничного кредитования от ЦБ и Минэкономразвития оставит без банковских займов тех, кто работает неофициально или сдает квартиры в аренду без уплаты налогов.
Центральный банк России совместно с Минэкономразвития готовит масштабную реформу кредитования, которая может навсегда закрыть доступ к банковским займам для граждан без официального подтверждения доходов. Инициатива призвана радикально снизить закредитованность населения. Однако грядущие изменения станут серьезным вызовом как для рядовых граждан с «серыми» доходами, так и для финансового сектора. О том, к чему приведет закручивание гаек в сфере розничного кредитования и как адаптироваться к новым реалиям, «Вечерняя Казань» поговорила с ведущим научным сотрудником института региональной экономики и межбюджетных отношений Финансового университета при правительстве России Андреем Жуковским.
По его словам, главная цель регулятора — защитить граждан от долговой ямы, в которую они часто попадают из-за собственной финансовой неграмотности и давления со стороны продавцов и банкиров.
- С моей точки зрения, российский ЦБ совместно с Минэкономразвития пытаются снизить закредитованность населения. А она, в свою очередь, по-прежнему связана с невысокой долей финансовой грамотности простых граждан и агрессивным маркетингом в реальном секторе экономики — покупка машины в кредит со скрытыми опциями, ипотека под непрозрачными условиями, потребительское кредитование и агрессивная стратегия некоторых банков, которые навязывают кредитные карты, — отметил эксперт.
Экономист уточнил, что в сложившейся ситуации переход на выдачу кредитов исключительно под подтвержденный «белый» доход выглядит как логичная и правильная стратегия реформирования рынка. Но нововведения ударят по тем, кто получает зарплату в конвертах или сдает жилье в аренду без уплаты налогов. Если раньше регулярные переводы на карту служили для банков достаточным основанием для одобрения крупного займа или ипотеки, то теперь эта лазейка закрывается. Для рынка фрилансеров прогнозы также неутешительны, ведь доходы неофициально работающих членов семьи при оценке общего бюджета заемщиков банками будут просто приравниваться к нулю. При этом массового выхода арендодателей и «серых» работников из тени только лишь из-за ограничений ЦБ ждать не стоит — для этого требуются более глубокие экономические стимулы.
Тем не менее, по мнению Жуковского, выход для граждан есть — это легализация через понятные цифровые инструменты.
- В ближайшее время доходы лиц, работающих неофициально, для банков и правда будут равны нулю. Однако никто не мешает таким людям оформиться как ИП или самозанятый и частично повлиять на решение своего вопроса, - добавил спикер.
По его словам, отказ официальных банков работать с клиентами без налоговых выписок создает опасный прецедент, ведь условные таксисты, репетиторы и строители, которым срочно понадобятся деньги на лечение или ремонт, могут оказаться в поле зрения «черных кредиторов» или МФО.
По мнению представителя финансового университета, чтобы не допустить расцвета нелегального микрокредитования под грабительские проценты, потребуется вмешательство контролирующих органов. Здесь принципиально важно государственное регулирование и адресная работа Росфинмониторинга, прокуратуры и территориальных управлений Банка России в регионах. Однако одних запретов мало — государству придется пересмотреть саму систему поддержки граждан, оказавшихся в трудной ситуации.
- Это дорога с двусторонним движением. Зачастую людям правда нужны деньги — на ремонт в квартире, покупку бытовой техники, ремонт автомобиля, — пояснил Жуковский.
Для самих коммерческих банков, чей бизнес напрямую зависит от объемов выдаваемых кредитов, реформа станет стимулом для поиска новых легальных решений. Вместо того чтобы терять клиентов, кредитные организации начнут активно помогать им обеляться.
- Начнут ли банки массово предлагать заемщикам «помощь» в легализации, например прямо в приложении переводить их в статус самозанятых? Почему бы и нет? Мне кажется, это даже правильная стратегия, чтобы у банков появились новые услуги в рамках правового поля для поддержки граждан. Больше того, я бы даже назвал такие процессы дополнительной социальной миссией банковского сектора, — резюмирует эксперт.
Жуковский считает, что универсального рецепта, за какой срок нужно начать платить налоги, чтобы выписка для банка стала «убедительной» перед крупной покупкой, нет — каждый случай будет рассматриваться банками индивидуально.
Читайте также наш большой материал о том, как дефицит казны лишит заемщиков в Татарстане привычных кредитов. Дыра федерального бюджета под шесть триллионов запускает обеление экономики. К 2027 году ЦБ отрежет кредитополучателей с серым доходом от ипотеки и автокредитов. Одобрение «со слов» отменят, а лимиты начнут диктовать базы данных ФНС.
Все самое интересное в нашем канале в MAX.
Подписывайтесь на нас в Дзен!
Место долго считалось маргинальной промзоной Казани, а сегодня сюда заходит бизнес-класс. Но эксперты бьют тревогу: не уничтожит ли уникальную атмосферу наплыв туристов и не заблокируют ли автобусы узкие исторические дороги?
Рак груди может коснуться человека любого возраста — от молодой девушки до пожилой женщины и даже мужчины. Почему не стоит бояться идти к онкологу и как прожить еще много лет после постановки диагноза, рассказала специалист РКОД Татарстана.
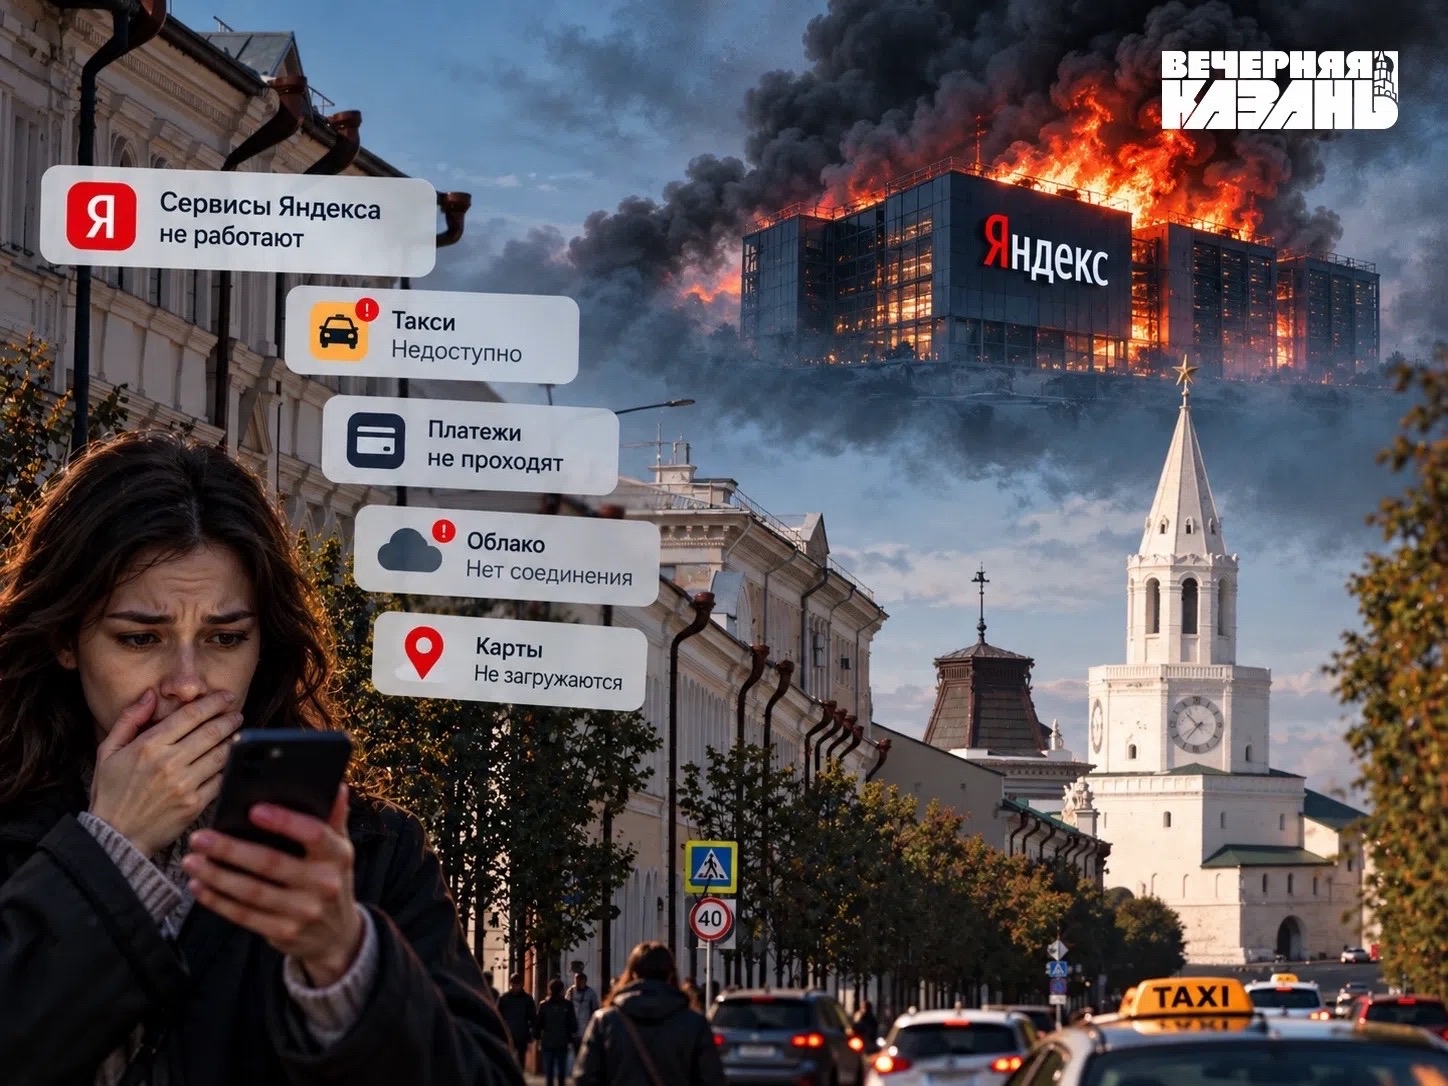
Атака на серверы вызвала паралич коммерческого сектора Казани. Эффект домино накрыл пассажирские перевозки, ретейл и доставку. Кризис показал опасную зависимость региональной экономики от одного ИТ-гиганта.
Суд оправдал Тимура Гайнуллина по эпизоду со злоупотреблением должностных обязанностей при выполнении гособоронзаказа. Однако факт хищения 12 миллионов рублей признал доказанным при отсутствии ущерба заводу.
Пассажиропоток в городе растет, но транспорт далеко не всегда приезжает вовремя. Дело в том, что казанским предприятиям не хватает около пятисот водителей. Проблема есть по всей стране, но как ее решить, пока не придумали.